Entenda operação financeira que levou o Ueno Bank ao colapso no Paraguai
Relatório técnico da Superintendência de Bancos do Paraguai identificou uma operação com empresas intermediárias para dar aparência de venda à vista de uma carteira de créditos inadimplentes
 por Bruno Goulart em
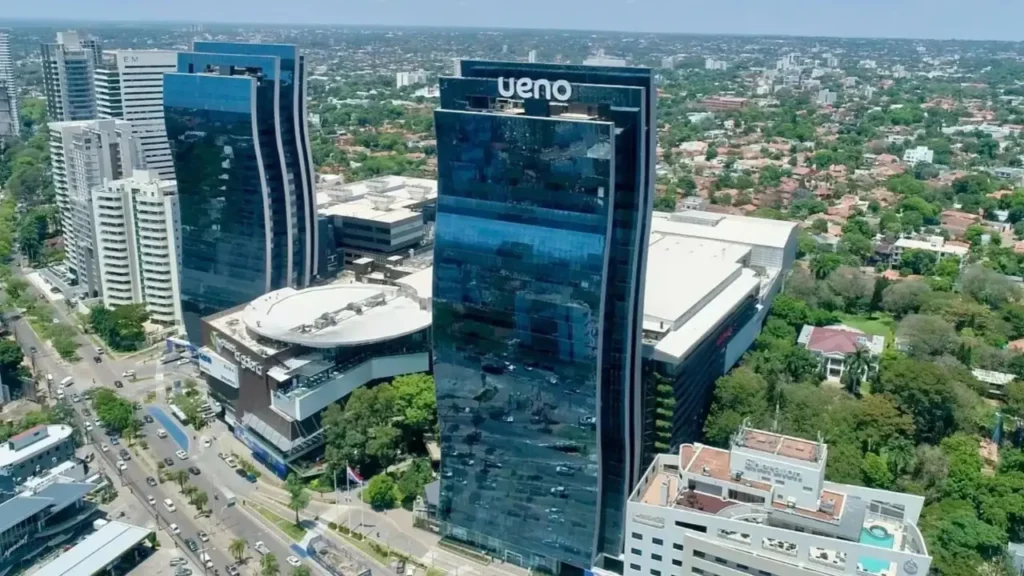
Uma operação financeira de US$ 74,4 milhões está no centro das investigações sobre a crise do Ueno Bank, no Paraguai. Uma análise técnica da Superintendência de Bancos identificou um mecanismo contábil que teria permitido à instituição simular a venda à vista de uma carteira de créditos inadimplentes, embora o dinheiro utilizado para a compra tivesse origem em empréstimos concedidos pelo próprio banco a outras empresas. A operação, reconstruída a partir da movimentação de contas bancárias em 15 de junho, teria sido organizada para contornar regras do Banco Central do Paraguai (BCP), segundo reportagem do jornal paraguaio Hoy.
O caso ajuda a explicar parte dos problemas que levaram à intervenção na instituição financeira. Em 2 de novembro, o Banco Central determinou o início do processo de resolução do Ueno Bank após constatar insuficiência no índice de solvência, indicador que mede a capacidade de uma instituição de suportar perdas e cumprir suas obrigações. Com a medida, as operações do banco foram suspensas e os clientes ficaram temporariamente sem acesso aos recursos. A crise também provocou a prisão de oito integrantes da direção e uma turbulência política no país.
A exigência do Banco Central
De acordo com a investigação, o problema começou com a identificação de operações de crédito acima dos limites permitidos para empresas ligadas ao mesmo grupo econômico. Entre elas estavam Grupo Hendy, Grupo M e Mowi. O Banco Central exigiu que o Ueno regularizasse imediatamente essas exposições, ou seja, reduzisse ou corrigisse os valores emprestados a empresas relacionadas.
Uma das alternativas adotadas pelo banco teria sido transferir uma carteira de créditos em atraso, avaliada em US$ 74.418.418,12, para a empresa Vinanzas S.A. A operação, entretanto, precisava atender a uma exigência importante: ser caracterizada como uma venda à vista, realizada com recursos próprios da compradora.
A regra existe para impedir que bancos financiem, direta ou indiretamente, empresas ligadas ao mesmo grupo econômico na aquisição de ativos da própria instituição. No caso investigado, Ueno Bank e Vinanzas faziam parte do Grupo Vázquez. Portanto, se o próprio banco fornecesse o dinheiro necessário para a compra, a operação poderia ser caracterizada como financiamento indireto entre empresas relacionadas, prática vedada pelas normas bancárias.
O problema é que a Vinanzas não tinha dinheiro suficiente para realizar a transação. Segundo o levantamento apresentado na reportagem do Hoy, em 14 de junho, um dia antes da assinatura do contrato, a empresa possuía apenas US$ 93.828 disponíveis em suas contas bancárias. O valor era muito inferior aos US$ 74,4 milhões necessários para adquirir a carteira.
Como o dinheiro foi movimentado
Para viabilizar a compra, o Ueno Bank realizou uma série de empréstimos a empresas intermediárias em 15 de junho. O dinheiro foi transferido para a conta da Vinanzas, que passou a apresentar saldo suficiente para formalizar a aquisição da carteira de créditos.
A primeira parte da operação envolveu dois empréstimos: US$ 20 milhões para a empresa Satec e US$ 35 milhões para a HD Invest. Na mesma data, as duas companhias transferiram os US$ 55 milhões para uma conta da Vinanzas mantida no próprio Ueno Bank.
Outra parte dos recursos passou pelo mercado de capitais, ambiente em que são negociados títulos e outros investimentos financeiros. O banco havia concedido empréstimos de US$ 6,84 milhões à Factopar, US$ 10 milhões à Technoma S.A.E.C.A. e outros US$ 10 milhões à La Tropa Fletes.
Essas empresas utilizaram os recursos para comprar títulos que estavam em poder de outras companhias: ITTI S.A.E., Kasas Propiedades S.A.E., Grupo Vázquez S.A.E. e Model S.A. Na sequência, essas empresas transferiram mais US$ 21.061.604,13 para a conta da Vinanzas, por meio de empréstimos e operações com instrumentos de renda fixa.
Ao final do dia 15 de junho, a conta da compradora havia recebido US$ 76.061.604,13. Com esse dinheiro, a Vinanzas conseguiu formalizar a aquisição da carteira de créditos inadimplentes do Ueno Bank por US$ 74,4 milhões. A sequência de operações foi reconstruída pela fiscalização a partir do rastreamento das transferências bancárias.
Por que a operação é considerada irregular?
A suspeita é de que o banco tenha utilizado empresas intermediárias para esconder a verdadeira origem dos recursos. Formalmente, o contrato apresentado à Superintendência de Bancos indicava uma venda à vista, como se a Vinanzas tivesse utilizado dinheiro próprio para comprar os créditos. Na prática, porém, a maior parte dos recursos havia sido liberada pelo próprio Ueno Bank por meio de empréstimos a outras empresas.
A diferença é importante porque, pelas regras bancárias, uma instituição não pode financiar indiretamente uma empresa do mesmo grupo econômico para que ela compre ativos do próprio banco. Se isso acontece, a operação pode mascarar a exposição financeira real da instituição e dificultar a avaliação de sua situação patrimonial.
Em outras palavras, a venda aparentava retirar os créditos inadimplentes do balanço do banco, mas o dinheiro utilizado na compra teria saído, direta ou indiretamente, da própria instituição. A investigação aponta que a movimentação fragmentada dos valores e a utilização de títulos ajudaram a dar aparência de normalidade à transação.
Defesa atribui decisões a setores técnicos
A defesa de Juan Manuel Gustale, presidente do Ueno Bank, afirma que ele não tinha conhecimento sobre a destinação final dos recursos. O advogado José Fernández Zacur atribuiu aos setores operacionais e técnicos a responsabilidade pelas decisões relacionadas à concessão dos empréstimos.
Segundo o defensor, a liberação de crédito passa por comitês de risco, gerência de crédito e departamento comercial, e não é uma decisão individual do presidente ou do conselho de administração.
“O presidente ou o conselho de administração não são responsáveis por determinar quem será o beneficiário de um determinado empréstimo. Essa decisão chega à diretoria após passar pelo comitê de crédito e receber pareceres das áreas de risco e comercial. Esse trabalho não é realizado pelo conselho”, declarou.
A versão da defesa está sob análise das autoridades paraguaias. O Ministério Público investiga possíveis irregularidades na concessão de empréstimos e na movimentação dos recursos. Oito integrantes da direção do banco foram detidos, enquanto a investigação alcança outros envolvidos nas operações.
Crise bancária provoca consequências políticas
O caso ultrapassou o setor financeiro e atingiu o governo paraguaio. A intervenção no Ueno deixou milhões de clientes sem acesso imediato às contas, além de provocar protestos de correntistas que cobram a devolução dos valores. A crise também levou à saída do presidente do Banco Central e ampliou a pressão sobre o presidente Santiago Peña, que renunciou ao cargo nesta quinta-feira (5). A Câmara dos Deputados aprovou, por 78 votos a zero, o impeachment do então presidente após o anúncio da renúncia.
O Banco Central informou que o processo de resolução busca organizar a situação financeira da instituição e definir como serão tratados os depósitos e demais compromissos.
Siga o Canal do O Hoje e receba as principais notícias do dia direto no seu WhatsApp! Canal do O Hoje.