Queda da Selic aumenta busca por financiamento de veículos
Redução dos juros amplia consultas e simulações, mas consumidores ainda avaliam com cuidado parcelas, entrada e custo total das operações
 por Micael Moura em
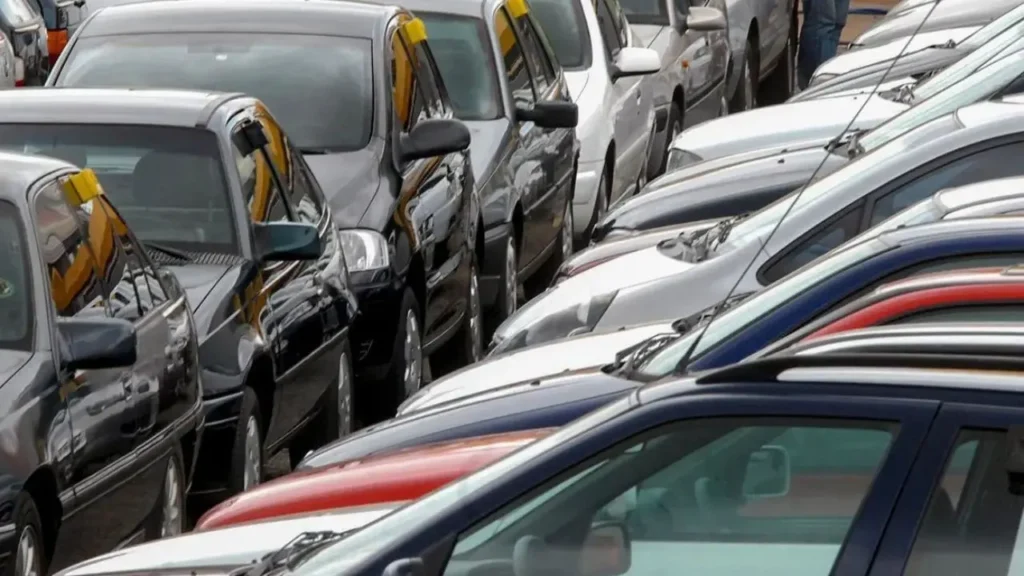
A redução da taxa Selic para 13,75% ao ano começa a provocar mudanças, ainda que de forma gradual, no comportamento de consumidores interessados na compra de veículos. O movimento aparece principalmente no aumento de consultas e simulações de financiamento, inclusive entre pessoas que buscam operações com entradas menores.
Apesar da redução dos juros, o cenário ainda é de cautela. A queda da taxa básica não é necessariamente repassada de forma imediata ou uniforme para os financiamentos de veículos. As condições oferecidas ao consumidor também dependem de fatores como custo de captação das instituições financeiras, perfil de crédito, valor da entrada, prazo e risco da operação.
Segundo Larissa Buono, gerente da Sociedade Anônima Goiás de Automóveis, a redução da Selic aumenta a expectativa dos consumidores, mas não significa uma queda automática nas taxas de financiamento.
“A queda da Selic gera uma expectativa positiva para o consumidor, mas não significa uma redução automática e imediata nas taxas de financiamento. O cliente continua analisando muito o valor da parcela, comparando instituições e buscando condições que estejam de acordo com o seu orçamento.”
Consumidor pesquisa mais antes de fechar negócio
O comportamento observado no setor indica que os consumidores estão mais criteriosos antes de assumir uma dívida de longo prazo.
Além da comparação entre taxas, os clientes avaliam o valor da entrada e das parcelas de acordo com a própria capacidade de pagamento.
“Hoje, a decisão de compra passa muito pela parcela. O consumidor quer entender quanto vai pagar por mês, qual será o valor total da operação e quais condições consegue obter. Por isso, percebemos um aumento nas simulações, mas a conversão acontece de maneira mais gradual. O cliente pesquisa mais antes de tomar a decisão”, afirma Larissa.
Na avaliação da gerente, caso o ciclo de redução da Selic continue, os efeitos sobre o mercado tendem a aparecer de maneira progressiva. O aumento das consultas e simulações pode ser acompanhado, posteriormente, por uma melhora nas aprovações e nas negociações, caso as condições de crédito também avancem.
Financiamento ainda é principal modalidade
O financiamento continua sendo a principal modalidade utilizada pelos consumidores para a aquisição de veículos. As condições oferecidas pelas instituições financeiras, incluindo taxas diferenciadas para determinados modelos e prazos, influenciam diretamente a decisão de compra.
Ao mesmo tempo, o consórcio vem sendo considerado por consumidores que não têm necessidade imediata de retirar o veículo e preferem planejar a aquisição.
“O financiamento continua sendo o principal caminho para quem quer comprar o veículo e sair da concessionária com ele de forma imediata. Mas o consórcio ganhou espaço porque permite ao consumidor pensar a aquisição de outra maneira. Com os juros ainda altos, ele passa a comparar não apenas diferentes financiamentos, mas também modalidades de compra”, explica a gerente.
Diferença na taxa pode alterar custo final
O impacto dos juros fica mais evidente em contratos de longo prazo. Em uma simulação apresentada pelo setor, um financiamento de R$ 100 mil em 72 meses, por exemplo, teria parcela aproximada de R$ 2.590, com taxa de 1,80% ao mês.
Com a taxa reduzida para 1,70% ao mês, a parcela cairia para cerca de R$ 2.500. A diferença de aproximadamente R$ 90 mensais representaria cerca de R$ 6,5 mil ao longo das 72 parcelas, considerando a manutenção do contrato até o final.
Caso o consumidor antecipe pagamentos ou quite a operação antes do prazo, a economia pode ser maior pela redução dos juros futuros.
“Uma diferença de poucos décimos na taxa mensal pode parecer pequena quando o consumidor olha apenas para a parcela. Mas, em um contrato longo, esse valor se acumula e tem impacto relevante no custo total. Por isso, comparar as condições de financiamento é tão importante quanto negociar o preço do veículo”, ressalta Larissa.
Consumidores também comparam carros novos e seminovos
A mudança nas condições de financiamento também influencia a comparação entre veículos 0 km e seminovos.
Segundo Larissa, consumidores que inicialmente considerariam a compra de um seminovo também passaram a avaliar modelos novos quando encontram condições diferenciadas de financiamento.
Nessa análise, entram fatores como garantia de fábrica, tecnologia, consumo de combustível, custos de manutenção e opções de veículos elétricos.
Expectativa é de retomada gradual
Para o início de 2027, a perspectiva apresentada pelo setor é de uma recuperação gradual caso a trajetória de redução da Selic prossiga e seja acompanhada por melhora nos indicadores de inadimplência.
Juros menores podem contribuir para reduzir o custo das parcelas e ampliar o acesso ao crédito, mas a recuperação das vendas também depende das condições de aprovação estabelecidas pelas instituições financeiras.
“Nesse cenário, podemos caminhar para uma perspectiva de maior acesso ao crédito. A tendência é que o mercado responda primeiro com mais procura e simulações e, posteriormente, com maior aprovação e conversão em vendas. Por isso, enxergamos uma retomada gradual, e não uma mudança imediata de comportamento”, conclui Larissa.
Leia mais:
Siga o Canal do O Hoje e receba as principais notícias do dia direto no seu WhatsApp! Canal do O Hoje.